
Balance: Sparen ist gut. Leben ist besser.
Teil 8 der Serie: PFP – Persönliche Finanz-Planung
Am 20. Juli 2017 ist Chester Bennington gestorben.
Ich weiß noch genau, wo ich war, als ich es erfahren habe. Linkin Park war für mich keine Band, sie waren ein großer Teil des Soundtracks meines Lebens. Teenager-Jahre, schwierige Momente, Autofahrten, bei denen man einfach laut aufdrehen musste. Und auf einmal war er weg. Im Bus auf dem Weg von der Schule nach Hause habe ich einmal einen MP3-Player gefunden. Keinem hat er gehört, ich hab ihn behalten. Ich kannte Linkin Park noch nicht und auf diesem MP3-Player waren alle bis dahin veröffentlichten Alben drauf. Jeder Song war ein neues Fest für meine Ohren.
Mit dem Tod von Chester habe ich gemerkt: Das Leben ist endlich. Für alle.
Ich war damals gerade in meiner Geizhals-Phase. Vom „Wird eh nie klappen mit dem Geld„-Extrem direkt ins andere: Jeden Cent sparen, jeden Euro investieren, bloß keine Rendite verpassen. Klingt vernünftig. War es auch anfangs. Bis ich gemerkt hab, was ich dabei alles verpasst habe.
Konzerte. Erlebnisse. Momente, die nicht nachholbar sind.
Chester Bennington hat mir das auf eine sehr traurige Art klargemacht: Kein Kontostand der Welt ersetzt das, was du verpasst hast während du gespart hast.
Was bewusstes Genießen wirklich bedeutet
Ich rede nicht vom Starbucks-Kaffee, den du morgens hastig in dich reinkippst damit du irgendwie durch den Tag kommst.
Ich rede von der Entscheidung: Ja, das gönne ich mir. Bewusst.
Mit Freunden einen Kaffee trinken, sich hinsetzen, reden, lachen: Das ist eine bewusste Entscheidung für mehr Lebensqualität. Ein Konzertticket kaufen, obwohl es teuer ist, weil diese Band, dieser Abend, dieser Moment vielleicht nicht wiederkommt. Das ist kein übertriebenes „sich gönnen„. Das ist Leben.
Der Unterschied liegt nicht im Geld oder im Preis. Er liegt darin, ob du es wahrnimmst oder ob es einfach passiert.
Meine Faustregel: Kann ich das später noch?
Wenn ich merke, dass zwei Lebensziele miteinander kollidieren, z. B. Reich werden auf der einen Seite, ein Erlebnis auf der anderen, dann stelle ich mir eine Frage:
Kann ich das, was ich mir gerade verweigere, später auch noch haben?
Wenn ja, warte ich. Kein Problem.
Wenn nein, kaufe ich es. Sofort.
Konzerte sind das perfekte Beispiel. Ich könnte irgendwann hin, wenn ich mehr Geld hab. Aber ob diese Band dann noch tourt? Ob ich dann noch kann? Ob der Schlagzeuger noch trommeln kann oder Sänger noch lebt? Klingt morbide, aber Chester Bennington hat mir gezeigt, dass das keine hypothetische Frage ist.
Geld kommt wieder. Erinnerungen und Erlebnisse eventuell nicht.
Wenn finanzielle Freiheit und ein nicht nachholbares Erlebnis kollidieren, dann gewinnt das Erlebnis. Ganz Bewusst. Was ich damit meine, hab ich in diversen Artikeln schon als Erinnerungsdividende bezeichnet: Die Erinnerungen von tollen Ereignissen, von denen man noch lange zehren kann. Erlebnisse, bei denen man sich gut fühlt und seine Stimmung aufhellt, wenn man an sie zurückdenkt. Wo einem die Freude ins Gesicht kommt und die Wärme ums Herz.
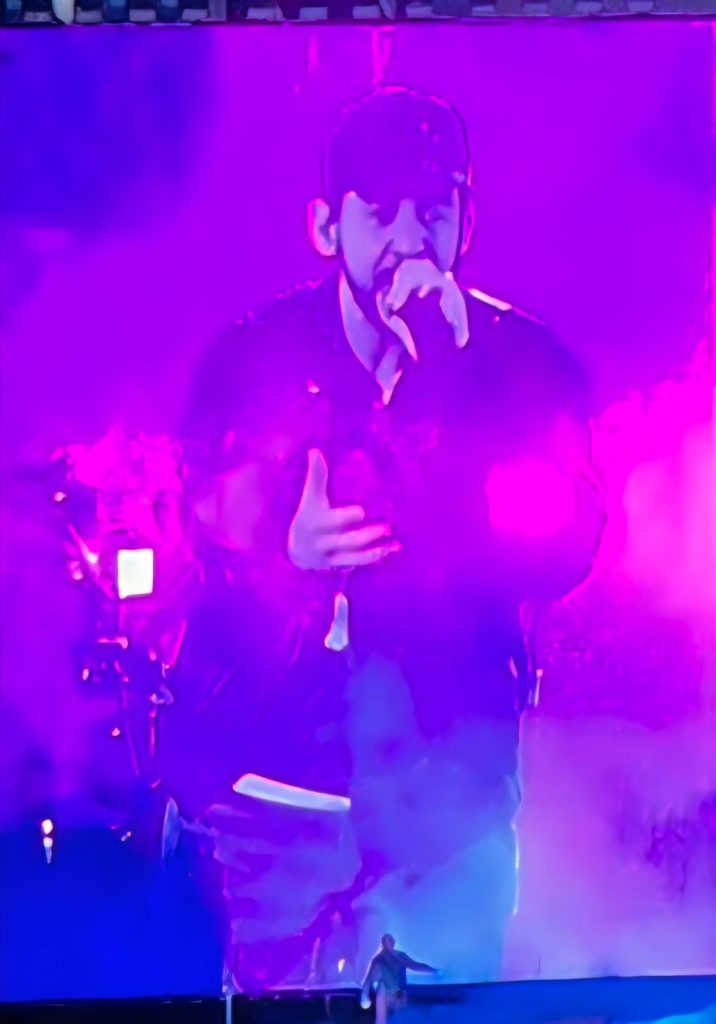
Das Linkin Park Konzert
Vor Kurzem hab ich Linkin Park mit ihrer neuen Sängerin gesehen.
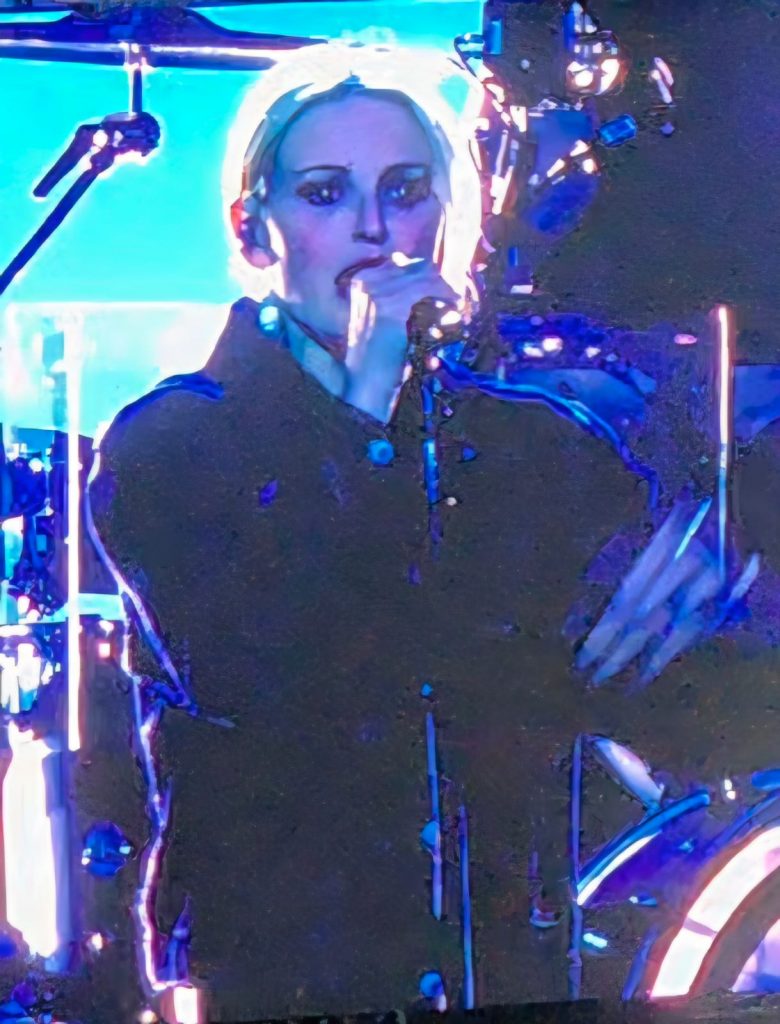
Ich war skeptisch. Niemand ersetzt Chester Bennington, das war mir klar. Aber ich bin trotzdem hingegangen, weil ich mir gedacht hab: Wenn nicht jetzt, wann dann? Wenn da nochmal etwas irgendwie dazwischen kommt, werde ich die Songs der Band niemals live hören.
Es war großartig. Nicht weil es so war wie früher (wobei ich das „früher“ in dem Fall gar nie kennen gelernt habe…). Sondern weil es anders war und trotzdem etwas ausgelöst hat. Ich hab tolle Menschen kennengelernt, hab mitgesungen, hab dieses Gefühl gehabt, etwas nachholen zu können, von dem ich dachte, es für immer verpasst zu haben. Emily Armstrong war verdammt gut.
Dieser Abend hat mich Geld gekostet. Das Ticket, die Anreise, die Übernachtung, ein überteuertes Getränk. Und er war jeden Cent wert.
Was ich dir sagen will, wenn du jeden Cent zweimal umdrehst
Wenn du so sparsam bist, dass du nicht vorankommst – also nicht finanziell, sondern als Mensch – dann ist das kein Erfolg. Ist es nicht viel eher Angst vor Armut, die du vielleicht nie erlebt hast. Angst vor Verschwendung. Angst, nicht genug zu haben.
Und ich sag dir: Diese Angst löst sich nicht dadurch, dass du noch mehr sparst. Sie löst sich, wenn du weißt, was du hast, was du brauchst und was du willst. Genau das haben die ersten Teile dieser Blog-Serie dir beibringen sollen.
Wenn du trotzdem das Gefühl hast, nie genug zu haben, lies nochmal Teil 5. Denn oft ist das Problem nicht zu hohe Ausgaben. Manchmal ist es zu geringes Einkommen. Und das kannst du ändern.
Sparen und Leben schließen sich nicht aus
Das ist die Botschaft dieses Artikels.
Ich spare viel. Ich investiere viel. Und ich lebe viel. Das geht gleichzeitig, wenn du weißt, was dir wirklich wichtig ist und du deine Prioritäten danach setzt.
Meine Big 5 for Life helfen mir dabei, diese Entscheidungen zu treffen, ohne jedes Mal neu nachdenken zu müssen. Was deine Big 5 sind, musst du selbst herausfinden. Aber fang an, darüber nachzudenken.
Denn am Ende wirst du nicht bereuen, was du nicht gespart hast. Du wirst bereuen, was du nicht erlebt hast.
Wie kommst du jetzt ins TUN?
Schreib heute eine Liste mit drei Dingen, die du dir schon lange vornimmst, aber immer wieder verschiebst, weil Geld oder Zeit oder irgendein anderer Grund dagegen spricht.
Dann schau sie an und frag dich: Was davon ist wirklich nicht nachholbar?
Das machst du zuerst.
Falls du noch überlegst, wie du dir das leisten kannst, lies gerne nochmal hier nach wie du deine Ausgaben senken kannst und bestenfalls ein Ausgabenkonto einrichtest. Damit eben nur das Geld auf diesem Konto ausgegeben wird und dein Sparguthaben unangetastet bleibt.
Und wenn du dabei merkst, dass das dir Motivation oder Umsetzungsstärke oder irgendetwas anderes fehlt, schreib mir gerne oder melde dich zum Newsletter an. Manchmal braucht es nur ein Gespräch um zu merken, wo die echte Stellschraube liegt.
Hinweis: Alles, was ich in dieser Blogserie teile, basiert auf meinen eigenen Erfahrungen und meinem selbst angeeigneten Wissen. Ich bin keine Finanzberaterin und gebe keine Anlageempfehlungen. Jede finanzielle Entscheidung liegt in deiner eigenen Verantwortung. Im Zweifel hol dir professionelle Beratung.